

【2026年改正】食事補助の非課税条件とは?
|上限7,500円の要件と注意点をわかりやすく解説
近年、物価高への対策や従業員のエンゲージメント向上を目的として、「食事補助」を福利厚生として導入する企業が急増しています。
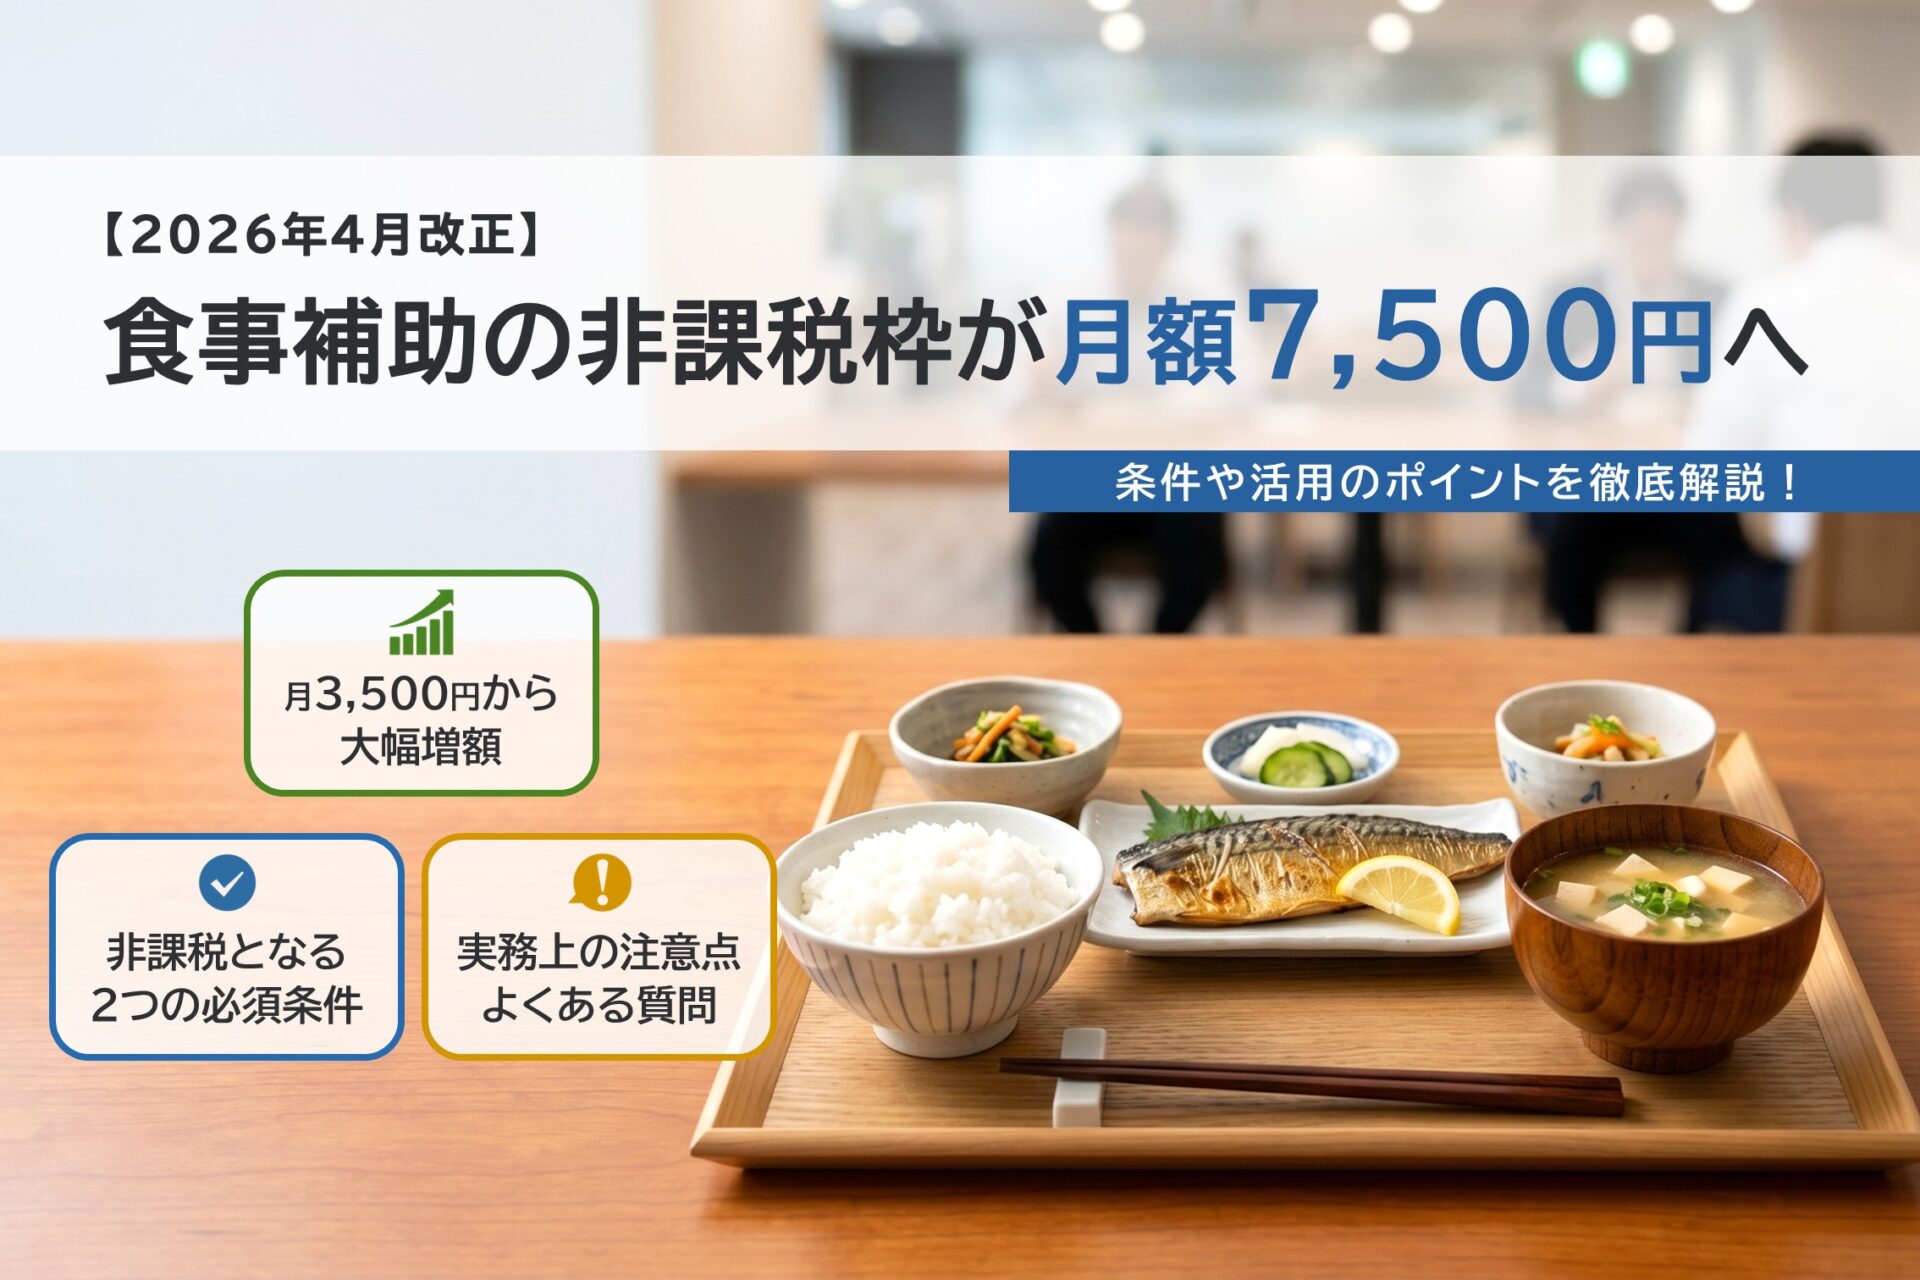
特に2026年の税制改正により、これまで月額3,500円だった非課税枠の上限が「月額7,500円(税抜)」へと大幅に引き上げられ、
企業側・従業員側の双方にとって節税メリットがより大きくなりました。
食事補助を「非課税」として処理するためには、会社負担額の割合や支給方法など、税法上の条件をクリアしなければなりません。
もし条件を満たしていなければ、補助額の全額が給与とみなされ、追徴課税のリスクが生じる可能性もあります。
💡非課税として処理するための2つのポイント
🚨 運用上の注意点
この記事では、食事補助を非課税で運用するための条件、2026年改正のポイント、提供方法ごとの注意点、
人事・経理担当者が押さえておきたい実務上のポイントを解説します。ぜひ最後までご覧ください。
食事補助を非課税で運用するには、国税庁が示す2つの要件を同時に満たす必要があります。
どちらか一方だけを満たしていても、非課税にはなりません。
要件を満たしていない場合は、食事の価額から従業員負担額を控除した残額が給与として課税されます。
1つ目の条件は、従業員が食事の価額の50%以上を負担していることです。
たとえば、1食あたり800円の食事を提供する場合、従業員から少なくとも400円を徴収する必要があります。
従業員負担額が300円で、会社負担額が500円の場合、従業員負担が半分未満となるため、非課税要件を満たしません。
この条件は、食事補助が従業員への一方的な利益供与ではなく、
食事代の一部を会社が補助する福利厚生であることを示すための基準です。
制度を設計する際は、給与天引き、食券購入、ICカード精算など、どのように従業員負担額を徴収・記録するかも確認しておきましょう。
2つ目の条件は、会社側の補助額が月額7,500円以下であることです。
ここでいう会社側の補助額とは、食事の価額から従業員が実際に負担している金額を差し引いた額です。
会社負担額が月額7,500円を超えた場合、非課税要件を満たしません。
なお、月額7,500円以下かどうかは、消費税および地方消費税を除いた金額で判定します。
税抜金額に10円未満の端数が生じた場合は、これを切り捨てます。
今回の改正による変化は以下の通りです。
まず、通常の食事補助における非課税限度額が、月額7,500円に引き上げられました。
これは、社員食堂や弁当支給など、食事の現物支給に関する取扱いです。
次に、深夜勤務者に夜食を現物で支給できない場合に、代わりに支給する金銭について、
非課税となる上限額が1回あたり650円に引き上げられました。
さらに、食事補助制度を導入・見直しする際には、
税抜金額での判定や、現金支給の扱いなど、実務上の管理がこれまで以上に重要になります。
食事補助の非課税限度額は、月額3,500円から月額7,500円へ引き上げられました。
この変更により、企業は従業員の食費負担をより手厚く支援しやすくなります。
たとえば、昼食代が上がっている職場では、これまでの非課税枠では十分な補助を行いにくい場合がありました。
新しい上限額を前提にすれば、従業員の負担を抑えながら、福利厚生としての食事補助を拡充しやすくなります。
ただし、会社負担額が月額7,500円を超えないように管理する必要があります。
1食あたりの補助額が少額でも、利用日数が多いと月額上限を超える可能性があります。
食事補助制度を設計する際は、「1食あたりいくら補助するか」だけでなく、
「1か月あたりの会社負担額がいくらになるか」を確認することが重要です。
通常の食事補助とは別に、深夜勤務者への夜食代補助についても改正が行われました。
深夜勤務に伴う夜食の現物支給ができない場合、代わりに金銭を支給することがあります。
この場合、2026年4月以後は、1回あたり650円以下であれば所得税を課税しない取扱いとされています。
ここで注意したいのは、通常の昼食補助とは扱いが異なる点です。
通常の食事補助では、現金で食事代を支給すると原則として給与課税の対象になります。
一方、深夜勤務に伴う夜食代については、一定の条件を満たす場合に限り、金銭支給でも非課税となる余地があります。
そのため、通常勤務時の食事補助、残業時の食事提供、深夜勤務者への夜食代補助は、それぞれ分けて管理する必要があります。
非課税限度額が引き上げられたことで、企業は食事補助制度を見直しやすくなりました。
従業員の昼食代負担を軽減するだけでなく、健康的な食事をとりやすい環境を整える、出社時の利便性を高める、
休憩時間を有効に使えるようにするなど、食事補助にはさまざまな活用方法があります。
ただし、制度の目的が曖昧なまま導入すると、利用率が伸びなかったり、管理が煩雑になったりすることがあります。
食事補助を導入する際は、税務上の条件だけでなく、誰に、どのような食事を、どの方法で提供するのかを整理しておくことが大切です。
食事補助制度を適切に運用するためには、人事・総務・経理担当者が実務上のルールを正確に理解しておく必要があります。
特に注意すべきなのは、税抜金額での判定、残業・宿日直時の食事提供との区別です。
会社負担額が月額7,500円以下かどうかを判定する際は、消費税および地方消費税を除いた金額で判断します。
弁当の提供には軽減税率8%が適用される場合があり、社員食堂や契約食堂での食事提供には標準税率10%が適用される場合があります。
国税庁は、税率が異なる場合、それぞれ消費税等を除いた金額を計算し、合計する考え方を示しています。
複数の提供方法を併用する場合は、税込金額だけで管理すると、非課税限度額の判定を誤る可能性があります。
給与計算システムや委託会社との連携も含め、税抜金額で管理できる体制を整えておきましょう。
「昼食代補助」として毎月一定額を現金で支給する場合、食事補助という名目であっても、原則として給与として課税されます。
国税庁は、食事を支給するのではなく、現金で食事代を補助する場合、
深夜勤務者に夜食の支給ができないために1食あたり650円以下の金額を支給する場合を除き、
補助額の全額が給与として課税されるとしています。
非課税で運用したい場合は、社員食堂、弁当支給、契約食堂、食事券・ICカード型サービスなど、
食事そのもの、または食事に限定された利用形態で制度を設計することが基本です。
通常勤務時の食事補助とは別に、残業または宿日直を行うときに支給する食事については、
無料で支給しても給与として課税しなくてよいとされています。
これは、通常の福利厚生としての食事補助ではなく、勤務上の必要性に伴う食事提供として整理されるためです。
そのため、通常の昼食補助、残業時の食事提供、深夜勤務者への夜食代補助は、それぞれ分けて管理する必要があります。
制度上の区分が曖昧だと、税務処理や給与計算で誤りが生じる可能性があります。
食事補助を非課税で運用するには、原則として「食事そのもの」を支給する形にする必要があります。
社員食堂での食事提供、仕出し弁当の支給、食事券やICカード型サービスなどが代表的です。
一方で、現金で食事代を支給する場合は、深夜勤務者に対する一定の夜食代補助を除き、原則として給与課税の対象になります。
ここでは、主な提供方法ごとの特徴と注意点を整理します。
社員食堂を設置し、従業員に食事を提供する方法は、食事補助の代表的な形です。
社員食堂のメリットは、食事内容を企業側で設計しやすいことです。
栄養バランス、価格、提供時間、メニューの種類、アレルギー対応などを調整しやすく、従業員の健康や働きやすさに繋げやすい方法です。
また、社員食堂は従業員同士のコミュニケーションの場にもなります。
出社勤務が中心の企業や、工場・病院・介護施設など勤務場所で食事をとる必要がある職場では、
食堂の有無が日々の働きやすさに影響することもあります。
社員食堂などで会社が作った食事を支給している場合、
食事の価額は、食事の材料費や調味料など、食事を作るために直接かかった費用の合計額とされています。
外部業者に社員食堂の運営を委託している場合でも、
条件を満たす場合には、同様に直接費用の合計額を食事の価額として差し支えないとされています。
社員食堂を設置するスペースがない企業では、仕出し弁当の配達を利用する方法があります。
仕出し弁当は、比較的導入しやすく、初期費用を抑えやすい点が特徴です。
従業員が昼食を買いに行く手間を減らせるため、休憩時間を有効に使いやすくなります。
一方で、メニューが固定化されると、利用率が下がる可能性があります。
継続的に利用してもらうためには、日替わりメニュー、季節メニュー、健康志向メニューなど、飽きにくい工夫が必要です。
弁当などを購入して従業員に支給している場合、食事の価額は、業者に支払う購入金額をもとに判定します。
そのため、1食ごとの購入金額、従業員負担額、会社負担額を明確に管理することが重要です。
食事券、ICカード、専用アプリなどを使い、提携店舗で食事を購入できる外部サービスを利用する方法もあります。
この方法は、営業職や外出の多い従業員が多い企業、拠点が分散している企業などで導入しやすい場合があります。
企業側も利用履歴を管理しやすく、給与天引きなどと組み合わせることで、一定の運用効率化が期待できます。
ただし、利用範囲が広すぎると、企業が意図する食事補助の目的が曖昧になることがあります。
健康的な食事を支援したいのか、昼食代の負担を軽減したいのか、
出社時の利便性を高めたいのかによって、適したサービスは変わります。
外部サービスを選ぶ際も、非課税要件を満たす運用が可能か、従業員負担額と会社補助額を正確に管理できるかを確認しましょう。
食事補助は、従業員の食費負担を軽減するだけでなく、企業にとっても複数のメリットがあります。
ただし、税務上のメリットだけを目的にするのではなく、従業員が実際に利用しやすい制度にすることが重要です。
使われない制度では、福利厚生としての効果は限定的になります。
昼食代は毎日の支出であり、物価高騰の影響も受けやすい費目です。
会社が一定額を補助することで、従業員の食費負担を抑えることができます。
たとえば、月額7,500円相当の補助が非課税で受けられる場合、年間では9万円相当の支援になります。
同額を現金手当として支給する場合は原則として給与課税の対象になりますが、
条件を満たした食事補助であれば、給与として課税されません。
食事補助は、毎日または定期的に利用される制度であるため、従業員が福利厚生の存在を実感しやすい特徴があります。
住宅手当や健康診断などと比べても、昼食や勤務中の食事は日々の生活に近い領域です。
そのため、制度が適切に設計されていれば、従業員満足度の向上につながりやすくなります。
ただし、補助額だけでなく、食事の質、選択肢、利用しやすさも重要です。
金額上は手厚い制度でも、メニューが少ない、利用場所が限られる、精算が面倒といった課題があると、利用率が伸びにくくなります。
食事補助は、健康経営や職場環境の改善にもつながる可能性があります。
栄養バランスに配慮した食事を提供できれば、従業員の健康管理を支援できます。
また、社員食堂などを活用する場合は、食事の場が社内コミュニケーションのきっかけになることもあります。
特に、出社勤務がある企業では、職場でどのような食事をとれるかが、働きやすさに影響します。
食事補助は、単に食費を補助する制度ではなく、従業員が安心して働ける環境を整える施策としても考えることができます。
ここでは、食事補助制度を導入・運用する際に人事・総務・経理担当者からよくある質問を整理します。
会社負担額が月額7,500円を超えた場合、超過分だけでなく、食事の価額から従業員負担額を差し引いた残額が給与として課税されます。
たとえば、会社負担額が8,000円になった場合、超過した500円だけが課税されるのではありません。会社負担額全体が給与課税の対象になります。
アルバイトやパートタイマーも、食事補助の対象にすることが可能です。
福利厚生として制度を運用する場合、対象者や利用条件に合理性があることが重要です。
特定の役員や一部の従業員だけを恣意的に優遇する制度にならないよう、勤務日数、勤務時間、勤務地などに応じたルールを明確にしておきましょう。
就業規則、福利厚生規程、給与計算ルールとの整合性も確認しておくと安心です。
在宅勤務者にも食事補助を設計することは可能です。
ただし、単に「昼食代」として現金を支給すると、原則として給与課税の対象になります。
非課税の食事補助として運用したい場合は、食事に限定して利用できるサービスを活用するなど、現物支給に近い形で制度を設計する必要があります。
在宅勤務者、出社勤務者、外勤者が混在する企業では、不公平感が出ないようにしながら、税務上の要件を満たせる運用方法を検討しましょう。
社員食堂を外部の給食会社に委託している場合でも、食事の価額をどのように算定するかは、契約内容や運用形態によって変わります。
国税庁は、社員食堂などで会社が作った食事を支給している場合、食事の材料費や調味料など、食事を作るために直接かかった費用の合計額を食事の価額とするとしています。
また、外部業者に委託している場合でも、会社が施設を無償で使用させ、材料費等の内訳が適正かつ明確に区分されている場合には、
同様に直接費用の合計額を食事の価額として差し支えないとされています。
委託契約の内容や請求書の内訳によって管理方法が変わるため、導入時に委託給食会社や専門家と確認しておくことが重要です。
2026年4月からの税制改正により、食事補助の非課税限度額は月額7,500円(税抜)に引き上げられ、
企業にとって福利厚生を拡充しやすい環境が整いました。制度を適切に運用し、効果を高めるためのポイントは以下の通りです。
食事補助は従業員の満足度や健康経営に直結する一方で、税務上の要件や運用管理の設計など、実務上の注意点も少なくありません。
自社の勤務形態や施設環境、予算に合わせた最適な手法を検討することが重要です。
LEOCでは、社員食堂や給食運営の実績をもとに、企業ごとの働き方や施設環境に合わせた食の福利厚生をご提案しています。
食事補助制度の導入や見直しを検討している方は、ぜひお気軽にご相談ください。ご相談・お問い合わせはこちら
主な出典
国税庁 「タックスアンサーNo.2594 食事を支給したとき」(2026年5月17日閲覧)
国税庁「深夜勤務に伴う夜食の現物支給に代えて支給する金銭に対する所得税の取扱いについて」(2026年5月17日閲覧)
国税庁「使用者が使用人等に対し食事代として金銭を支給した場合」(2026年5月17日閲覧)
給食委託サービスに関する情報発信を担当しています。
病院・高齢者施設・社員食堂・保育園など、各施設における食事提供の課題や、給食委託を検討する際に確認しておきたいポイントについて、社内の知見をもとに整理しています。
本サイトでは、施設運営に関わる皆さまに向けて、給食サービスの基礎知識や導入検討に役立つ情報をお届けします。